Djeca i novac: kada i kako početi s džeparcem?
Djeca o novcu najviše uče kod kuće. Redoviti džeparac, jasna pravila i postupno uvođenje digitalnog plaćanja pomažu im da steknu navike koje će im trebati cijeli život – i da nauče prepoznati zamke u aplikacijama i igrama.
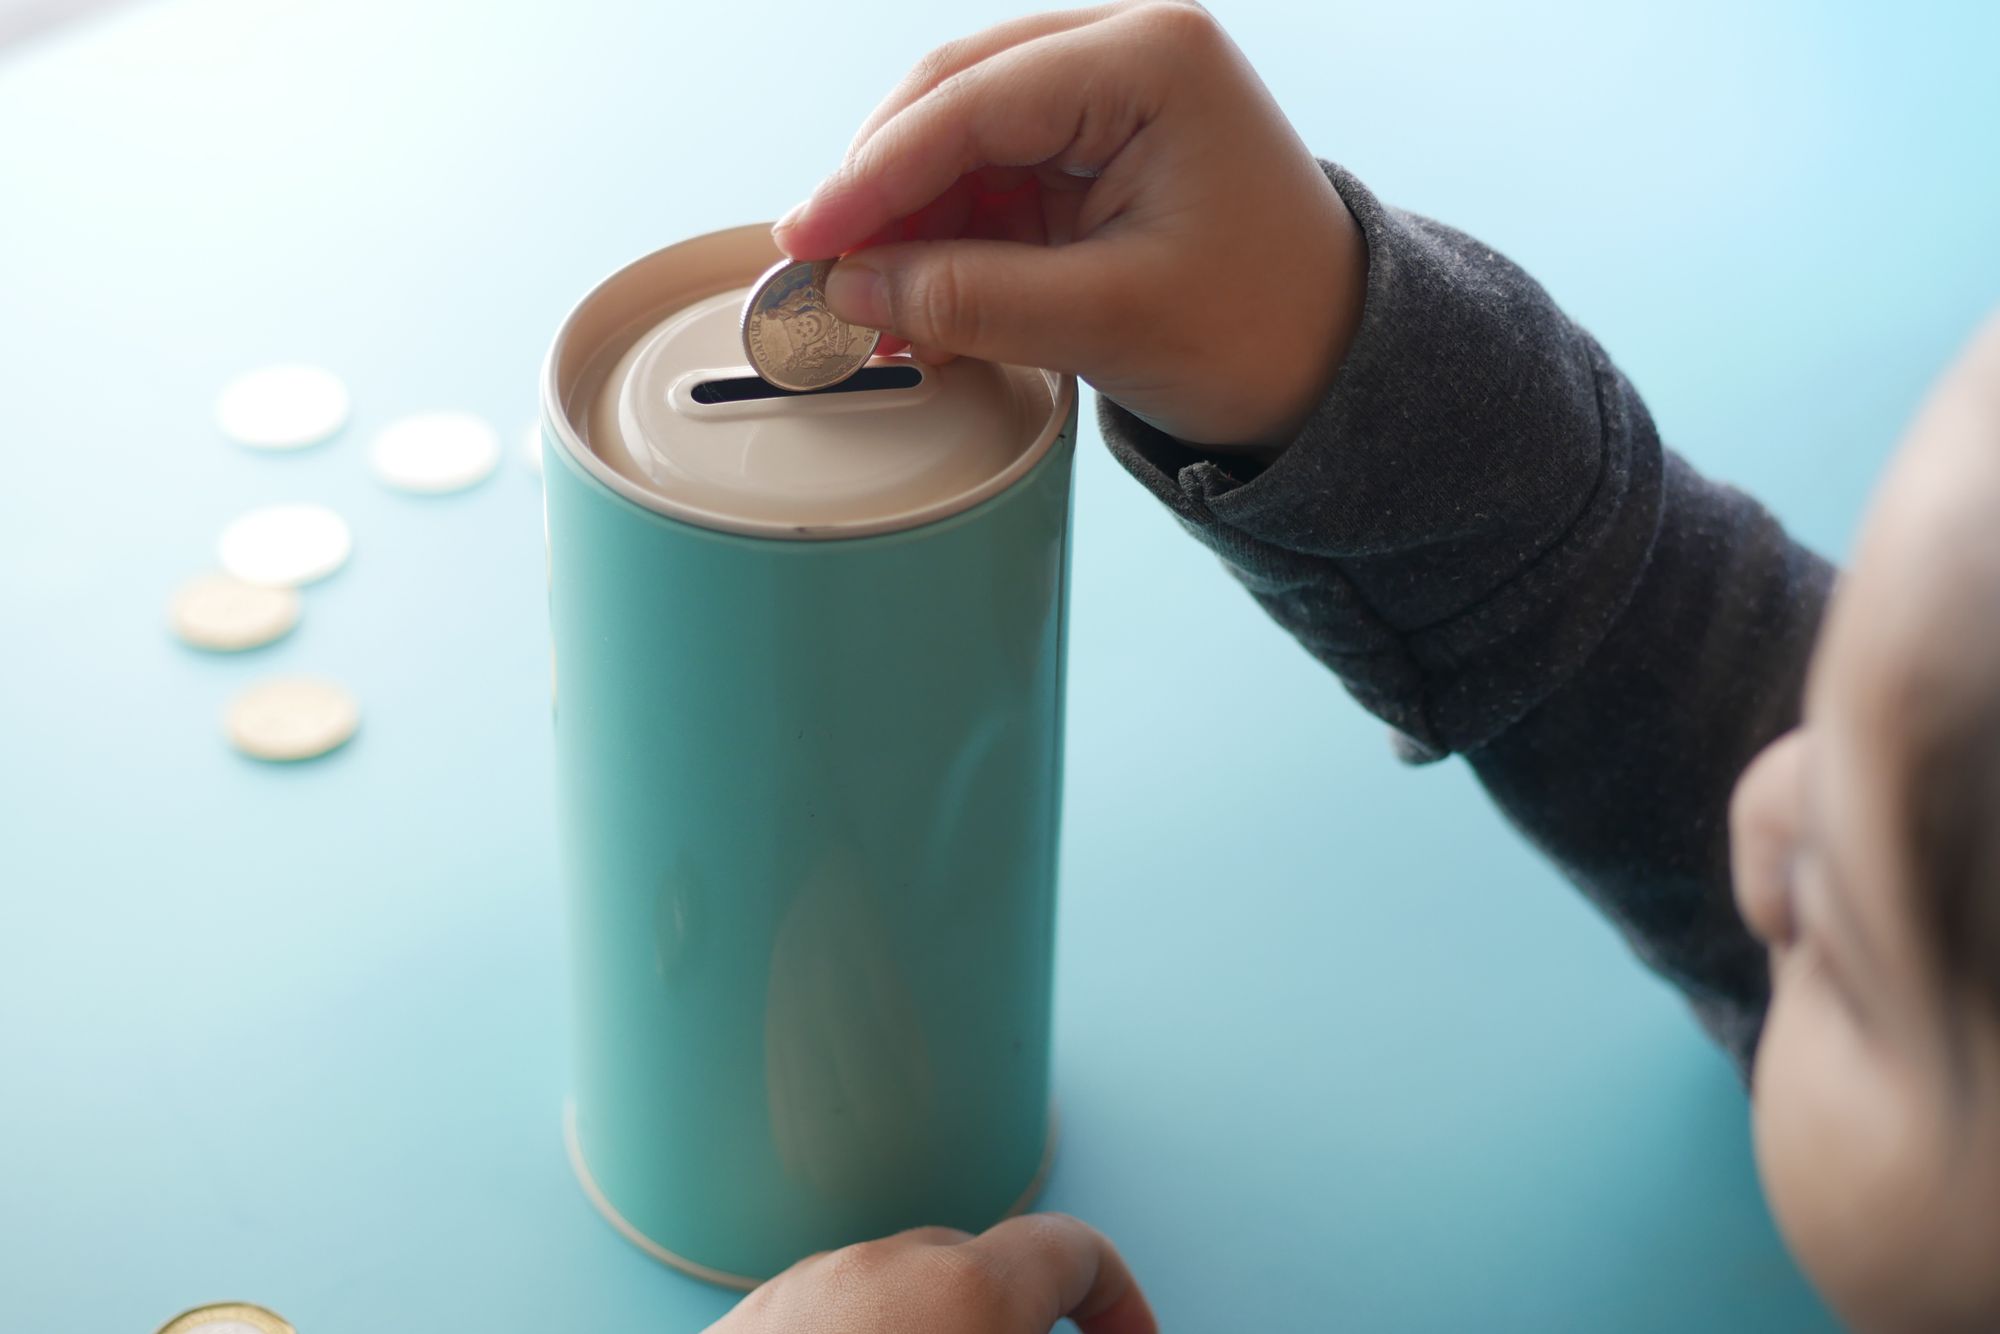
Djeca uče o novcu mnogo prije nego što ga dobiju u ruke. Gledaju kako roditelji plaćaju u trgovini, slušaju razgovore o računima, primjećuju kada se nešto ne kupuje jer „nemamo sada za to“. Pitanje nije hoće li dijete naučiti nešto o novcu, nego što će naučiti. Džeparac je jedan od najjednostavnijih načina da to učenje usmjerimo.
Istraživanje koje je Hanfa provela među 748 učenika osnovnih i srednjih škola, objavljeno u ožujku 2026., pokazalo je da djeca uglavnom imaju pozitivan stav prema štednji, ali da im je znanje često tek osnovno, a srednjoškolcima posebno slabo kod složenijih pojmova. Kao glavni izvor informacija o novcu navode roditelje i obitelj – tek zatim školu i internet.
Kada početi?
Ne postoji jedna ispravna dob, ali dobar trenutak je kada dijete počne razumjeti da novac služi za kupnju i da ga ima ograničeno. Kod većine djece to je oko polaska u školu, između šeste i sedme godine. Prije toga više smisla imaju igre s kovanicama i zajednička kupnja nego redoviti iznos.
Ključna riječ je redovitost. Džeparac koji dolazi svaki tjedan ili svaki mjesec istoga dana uči dijete planiranju. Džeparac koji ovisi o raspoloženju roditelja uči ga samo da treba pitati u pravom trenutku.
Koliko?
Iznos ovisi o obiteljskom proračunu, i to je u redu. Važnije od iznosa jest da je unaprijed jasno što dijete od njega plaća. Ilustracije radi, mnogi roditelji mlađoj školskoj djeci daju nekoliko eura tjedno, a starijoj osnovnoškolskoj djeci nešto više, uz dogovor da iz tog novca sama plaćaju sitnice poput grickalica ili sličica. Srednjoškolcu se džeparac često daje mjesečno i pokriva veće stavke, primjerice izlaske ili mobilni bon. Bilo koji od tih iznosa može biti dobar ako je pravilo jasno i dosljedno.
Kako po dobi
Od šeste do devete godine. Gotovina je ovdje najbolji učitelj jer je opipljiva. Dvije ili tri kasice – za trošenje, za štednju i, ako želite, za darivanje – djetetu vizualno pokazuju da se novac dijeli prema namjeni. Neka dijete samo plati nešto u trgovini, primi ostatak i provjeri ga. Ako potroši sve prvog dana, nemojte nadoknađivati razliku. Mala pogreška sa šest eura jeftinija je od iste pogreške s plaćom.
Od desete do dvanaeste godine. Dijete može prijeći na mjesečni džeparac i prve štedne ciljeve: igračku, opremu za sport, poklon za prijatelja. Pomaže jednostavna bilježnica ili tablica u koju upisuje koliko je dobilo i potrošilo. Tu možete uvesti i ideju „roditeljske kamate“: ako dijete uštedi novac za cilj, dodajte mu mali postotak. Tako će lakše shvatiti zašto štednja raste.
Od trinaeste godine nadalje. Ovo je dob za digitalni novac. Dijete može dobiti vlastitu karticu ili račun uz roditeljski nadzor, preuzeti veće troškove i učiti iz stvarnih odluka. Razgovarajte i o tome koliko stvari zaista stoje: koliki je račun za struju, koliko stoji tjedna kupnja, zašto obitelj neke stvari kupuje na akciji. Tinejdžeri koji tako razumiju kućni proračun kasnije se lakše osamostaljuju.
Treba li džeparac vezati uz kućanske poslove?
Mišljenja se razlikuju. Jedan pristup kaže da su kućni poslovi dio života u obitelji i ne plaćaju se, a džeparac je alat za učenje upravljanja novcem. Drugi pristup veže dio novca uz dodatne zadatke koji nisu svakodnevna obveza, poput pranja automobila ili pomoći u vrtu. Kombinacija često dobro funkcionira: osnovni džeparac je zajamčen, a dodatni novac dijete može zaraditi. Važno je samo ne koristiti džeparac kao kaznu za ocjene ili ponašanje – tada prestaje biti lekcija o novcu.
Kartice i aplikacije: prvi digitalni novac
Banke i neke financijske tvrtke nude račune za djecu, a neke i kartice s roditeljskim nadzorom. Dok je dijete maloljetno, računom u pravilu raspolaže roditelj kao zakonski zastupnik, a uvjeti se razlikuju: negdje kartica služi samo za podizanje gotovine, a negdje i za plaćanje u trgovinama i na internetu. Prije otvaranja provjerite tko i kako može postaviti limite potrošnje, stižu li obavijesti o svakoj transakciji, može li se kartica privremeno blokirati iz aplikacije i koliko sve to stoji.
Sigurnost: lekcije koje ne smiju izostati
Digitalni novac donosi i rizike koje djeca ne mogu sama procijeniti. Nekoliko pravila vrijedi ponavljati dok ne postanu navika.
PIN, lozinke i kodovi koji stignu porukom ne daju se nikome – ni prijatelju, ni „podršci“ iz igre, ni osobi koja tvrdi da je iz banke. Banka nikada ne traži da joj se kod pročita preko telefona.
Kupnje unutar igara i aplikacija lako se otmu kontroli jer se plaća virtualnim novčićima, a ne eurima. Na mobitelu i igraćoj konzoli uključite odobrenje roditelja za svaku kupnju i dogovorite mjesečni iznos za igre.
Oglasi za brzu zaradu, „besplatne“ nagrade i poruke na društvenim mrežama koje traže uplatu ili podatke s kartice gotovo su uvijek prijevara. Prevaranti danas koriste i lažne videe poznatih osoba, pa i tinejdžeri trebaju znati da lice i glas na snimci nisu dokaz.
Ukratko
Krenite s malim, redovitim iznosom i jasnim pravilom što dijete od njega plaća. Pustite ga da griješi dok su iznosi mali i ne nadoknađujte potrošeni novac. Kako dijete raste, postupno prenosite odgovornost i uvodite digitalni novac – uz limite, obavijesti i razgovor o sigurnosti. Najvažnija lekcija ipak dolazi iz vašeg primjera: djeca će s novcem postupati onako kako vide da postupate vi.
Informacije služe edukaciji i općem informiranju te ne zamjenjuju individualni investicijski, pravni ili porezni savjet. Prije odluke provjerite važeće uvjete i relevantne službene izvore.